Reforma al Código Tributario
El 19 de octubre de 2026 se publicó la Ley Orgánica Reformatoria al Código Tributario, que entró en vigencia el mismo día. La reforma no crea ni modifica impuestos, pero
El 19 de octubre de 2026 se publicó la Ley Orgánica Reformatoria al Código Tributario, que entró en vigencia el mismo día. La reforma no crea ni modifica impuestos, pero
El Servicio de Rentas Internas (SRI) estableció las normas para el cumplimiento y comunicación de los valores retenidos y/o embargados por las entidades financieras públicas y privadas reguladas por la
La Superintendencia de Economía Popular y Solidaria (SEPS) expidió la nueva Norma de Control para la Prevención, Detección y Combate del Delito de Lavado de Activos y de la Financiación
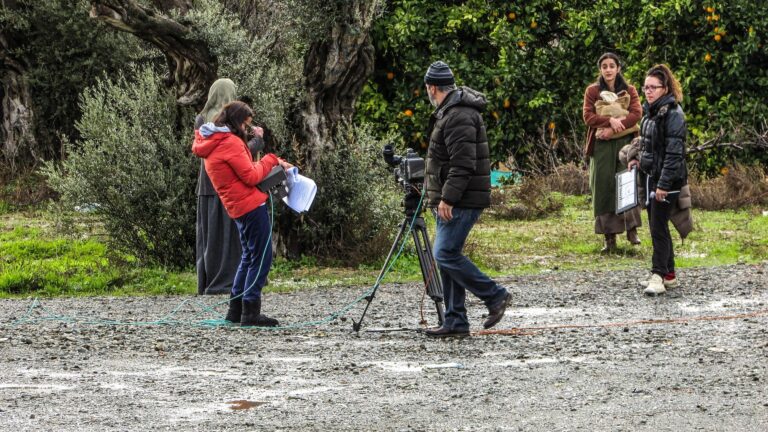
El Instituto de Cine y Creación Audiovisual (ICCA) expidió el Reglamento para la Emisión del Certificado de Finalización de Obras y Productos Cinematográficos y Audiovisuales. Este documento es requerido para
Mediante Resolución No. NAC-DGERCGC26-00000028, emitida por el Servicio de Rentas Internas (SRI), se reformó la Resolución No. NAC-DGERCGC26-00000024, publicada el 13 de julio de 2026, que estableció las regulaciones para
El Ministerio de Desarrollo Humano (MDH) expidió la normativa que operativiza, bajo un solo instrumento, el mecanismo de deducibilidad adicional del 150% para el cálculo de la base imponible del
Mediante la Ley Orgánica Reformatoria al Código Orgánico de la Producción, Comercio e Inversiones, en Materia Aduanera, publicada en el Quinto Suplemento del Registro Oficial No. 336 de 29 de
La resolución del Servicio de Rentas Internas (SRI), por un lado, obliga a quienes desarrollan o comercializan sistemas de facturación electrónica para que registren en el Registro Único de Contribuyentes
El Servicio de Rentas Internas (SRI) estableció el mecanismo para la declaración y pago de la obligación “pago a cuenta sobre utilidades no distribuidas”. A continuación, resumimos los aspectos más
El Servicio de Rentas Internas (SRI) expidió las nuevas regulaciones para el cumplimiento de los deberes formales de los sujetos pasivos que realicen la actividad de transporte terrestre comercial, excepto